
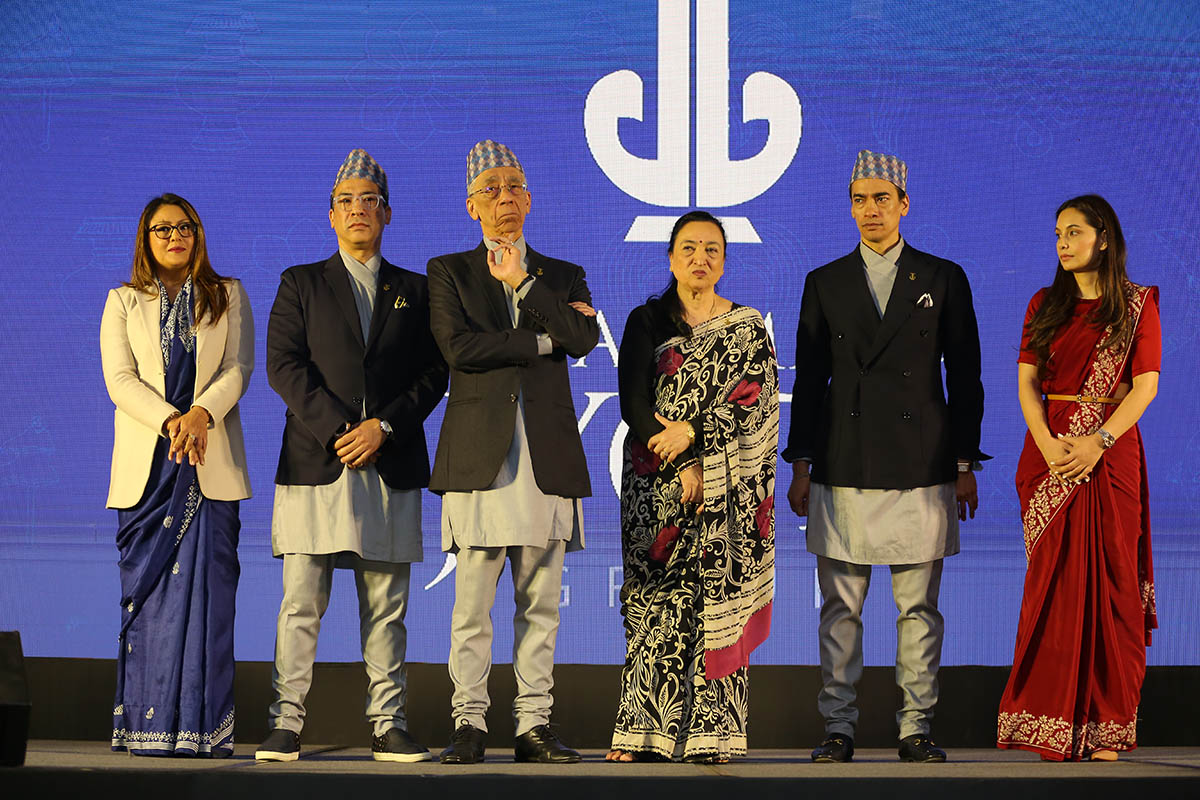
कुनै समय नेपालको प्रतिष्ठित व्यावसायिक घरानाका रूपमा चिनिएको ज्योति समूह अहिले गम्भीर आर्थिक संकटको सामना गरिरहेको छ। बैंकहरूबाट लिएको ठूलो परिमाणको ऋण समयमै भुक्तानी हुन नसकेपछि समूहका अध्यक्ष डा. रूप ज्योति तथा उनीसँग सम्बन्धित विभिन्न कम्पनीहरूको धितो सम्पत्ति लिलामी प्रक्रियामा पुगेको विवरण सार्वजनिक भएको छ।
राष्ट्रिय वाणिज्य बैंक, नेपाल बैंक लिमिटेड र प्रभु बैंकले ज्योति समूहसँग सम्बन्धित कर्जा असुलीका लागि कानुनी प्रक्रिया अगाडि बढाएका छन्।
यस घटनाले एउटा ठूलो प्रश्न जन्माएको छ—लामो व्यावसायिक इतिहास बोकेको ज्योति समूह आखिर कसरी बैंकको ऋण तिर्न नसक्ने अवस्थामा पुग्यो?
५७ करोड ऋण असुल्न वीरगन्जको जग्गा लिलामी प्रक्रिया
राष्ट्रिय वाणिज्य बैंकबाट ज्योति समूहसँग सम्बन्धित कम्पनीहरूले लिएको ५७ करोड ९० लाख रुपैयाँ ऋण भुक्तानी हुन नसकेपछि बैंकले धितो लिलामीको प्रक्रिया अघि बढाएको छ।
बैंकमा धितो राखिएको पर्साको वीरगन्जस्थित चोर्नीमा रूप ज्योतिको नाममा रहेको ठूलो क्षेत्रफलको जग्गा लिलामीका लागि सूचना प्रकाशित गरिएको बताइएको छ।
कित्ता नम्बर १३ र १५ मा रहेको क्रमशः ३३ हजार १७५ र २८ हजार ९५ वर्गमिटर जग्गा ऋण असुली प्रक्रियामा समावेश गरिएको छ।
बैंकले लिलामी सूचना जारी गरिसक्दा पनि सम्बन्धित ऋण चुक्ता हुन नसकेको विवरणमा उल्लेख छ।
बूढानीलकण्ठको होटल र जग्गासमेत लिलामी प्रक्रियामा
ज्योति समूहको आर्थिक संकट वीरगन्जको जग्गामा मात्रै सीमित छैन।
प्रभु बैंकबाट लिएको कर्जा भुक्तानी हुन नसकेपछि समूहसँग सम्बन्धित नर्थ फेस होटल प्रालि र नेपाल जनरल मार्केटिङ प्रालिको धितो सम्पत्तिसमेत लिलामी प्रक्रियामा पुगेको छ।
काठमाडौंको बूढानीलकण्ठ नगरपालिकाभित्र रहेका नर्थ फेस होटलका एक दर्जनभन्दा बढी कित्ता जग्गा तथा भौतिक संरचनाको लिलामीका लागि बैंकले पटकपटक सार्वजनिक सूचना निकालेको विवरण छ।
बैंकले ३५ दिने, १५ दिने र अन्तिम ७ दिने बोलपत्र सूचना प्रकाशित गर्दा पनि कर्जा राफसाफ हुन नसकेको बताइएको छ।
परिवारका सदस्यको नाममा रहेका सम्पत्तिसमेत जोखिममा
नेपाल बैंक लिमिटेडले पनि ज्योति समूहसँग सम्बन्धित चार कम्पनीको कर्जा असुली प्रक्रिया अघि बढाएको विवरण सार्वजनिक भएको छ।
नेपाल जनरल मार्केटिङ र ग्रान्डे सिटी क्लिनिक एन्ड हस्पिटललगायत कम्पनीहरूले ऋणको साँवा तथा ब्याज समयमै भुक्तानी नगरेपछि बैंकले धितो लिलामीको प्रक्रिया थालेको हो।
बैंकले रूप ज्योति, उनका छोरा अभिक ज्योति र छोरी सुरुचि ज्योतिको नाममा रहेका धितो सम्पत्तिसम्बन्धी ३५ दिने सूचना प्रकाशित गरेको बताइएको छ।
यसरी तीनवटा बैंकले छुट्टाछुट्टै कर्जा असुली प्रक्रिया अघि बढाएपछि ज्योति समूहको वित्तीय अवस्थामाथि थप प्रश्न उठेका छन्।
ऋण तिर्न नसक्नु मात्रै समस्या हो कि कर्जा दुरुपयोग पनि?
यस प्रकरणको अर्को गम्भीर पक्ष बैंकबाट लिइएको ऋणको उपयोगसँग सम्बन्धित छ।
ज्योति समूहले व्यवसाय सञ्चालनका लागि लिएको ठूलो परिमाणको कर्जा स्वीकृत प्रयोजनभन्दा बाहिर लगानी गरेको आरोपसमेत सार्वजनिक भएको छ।
तर, कर्जा दुरुपयोग भएको आरोप र त्यस्तो दुरुपयोग कानुनी रूपमा प्रमाणित हुनु फरक विषय हुन्। आरोपको वास्तविकता सम्बन्धित बैंकका कर्जा अभिलेख, नियामकीय अनुसन्धान र आधिकारिक निष्कर्षबाट मात्र पुष्टि हुन सक्छ।
प्राप्त विवरणअनुसार नेपाल राष्ट्र बैंकलगायत नियमनकारी निकायको भूमिकामाथि पनि प्रश्न उठाइएको छ। यद्यपि, अनुसन्धानको आधिकारिक अवस्था र निष्कर्ष स्पष्ट हुन बाँकी छ।
बैंकहरूको भूमिकामाथि पनि प्रश्न
अर्बौँ रुपैयाँ बराबरको कर्जा जोखिममा परेको विवरण सार्वजनिक भएपछि ऋण प्रवाह गर्ने बैंकहरूको जोखिम मूल्याङ्कन, धितो परीक्षण र कर्जा अनुगमन प्रक्रियामाथि समेत प्रश्न उठेका छन्।
कर्जा स्वीकृत गर्दा ऋणीको भुक्तानी क्षमता कत्तिको मूल्याङ्कन गरिएको थियो? ऋणको रकम निर्धारित प्रयोजनमै प्रयोग भएको थियो कि थिएन? समस्या देखिएपछि बैंकहरूले समयमै आवश्यक कदम चालेका थिए कि थिएनन्?
यी प्रश्नहरूको जवाफ खोज्न स्वतन्त्र र तथ्यमा आधारित छानबिन आवश्यक देखिन्छ।
बैंकमा जम्मा भएको सर्वसाधारणको निक्षेपबाटै ठूलो हिस्सा कर्जा प्रवाह हुने भएकाले यस्ता घटनामा पारदर्शिता र वित्तीय अनुशासनको विषय महत्त्वपूर्ण हुन्छ।
यद्यपि, कुनै ऋणीको कर्जा समस्यामा पर्नु मात्रले बैंकका पदाधिकारीको मिलेमतो वा गैरकानुनी गतिविधि प्रमाणित गर्दैन।
लिलामी रोक्न अदालतको सहारा
प्राप्त विवरणमा ज्योति समूहले बैंकहरूबाट अघि बढाइएका लिलामी प्रक्रियाविरुद्ध अदालतमा मुद्दा दायर गर्दै आएको उल्लेख छ।
ऋण असुलीको विषय बैंक, ऋणी र अदालतसम्म पुगेपछि विवाद थप जटिल बनेको देखिन्छ।
धितो लिलामीको सूचना प्रकाशित हुनु र सम्पत्ति वास्तवमै लिलामी भएर स्वामित्व हस्तान्तरण हुनु भने फरक कानुनी चरण हुन्।
अब के हुन्छ ज्योति समूहको सम्पत्ति?
ज्योति समूहसँग सम्बन्धित यो घटनाले नेपालको व्यावसायिक क्षेत्रमा एउटा महत्त्वपूर्ण बहस सिर्जना गरेको छ।
ठूला व्यावसायिक घरानाहरूले लिने कर्जाको व्यवस्थापन, बैंकहरूको अनुगमन क्षमता र ऋण असुली प्रणाली कत्तिको प्रभावकारी छ भन्ने प्रश्न यस घटनासँग जोडिएका छन्।
अब सम्बन्धित बैंकहरूले धितो लिलामीमार्फत कति रकम असुल गर्न सक्छन्, अदालतबाट कस्तो आदेश आउँछ र कर्जा दुरुपयोगसम्बन्धी आरोपमा कुनै आधिकारिक निष्कर्ष निस्कन्छ कि निस्कँदैन भन्ने विषय चासोका साथ हेरिएको छ।
ज्योति समूहको आर्थिक संकट केवल एउटा व्यावसायिक घरानाको ऋण विवादमा सीमित रहनेछ वा यसले नेपालको बैंकिङ प्रणालीको कर्जा अनुगमनबारे थप प्रश्न उठाउनेछ? यसको उत्तर आगामी कानुनी र नियामकीय प्रक्रियाले दिनेछ।